

Maliyet muhasebesisac metal parçalarBu değişken bir durumdur ve belirli çizimlere bağlıdır. Değişmez bir kural değildir. Çeşitli sac metal parçalarının işleme yöntemlerini anlamanız gerekir. Genel olarak, ürünün fiyatı = malzeme ücreti + işleme ücreti + (yüzey işleme ücretleri) + çeşitli vergiler + kar. Sac metal kalıp gerektiriyorsa, kalıp ücretleri de eklenir.
Kalıp ücreti (sac metal imalat yöntemine göre kalıplama için gereken minimum istasyon sayısını tahmin edin, 1 istasyon = 1 kalıp seti)
1. Kalıpta, kalıbın amacına göre farklı malzeme yüzey işlemleri seçilir: işleme makinesi boyutu, işleme miktarı, hassasiyet gereksinimleri vb.;
2. Malzemeler (listelenen fiyata göre, özel bir çelik türü olup olmadığına ve ithal edilmesi gerekip gerekmediğine dikkat edin);
3. Nakliye (büyük sac levha taşıma maliyetleri);
4. Vergiler;
5. %15-20 yönetim ve satış kar payı;
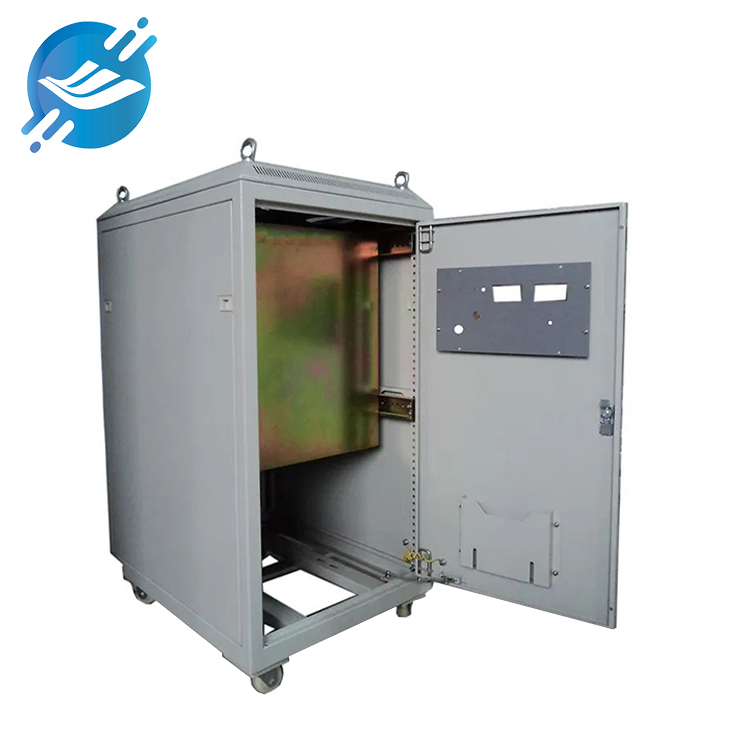
Genel olarak, sıradan sac metal parçaların işlenmesinin toplam maliyeti şu şekilde hesaplanır: malzeme ücreti + işleme ücreti + sabit standart parçalar + yüzey dekorasyonu + kar, yönetim ücreti + vergi oranı.
Kalıp kullanmadan küçük partiler halinde işlem yaparken, genellikle malzemenin net ağırlığını * (1,2~1,3) = brüt ağırlık olarak hesaplıyoruz ve malzeme maliyetini brüt ağırlık * malzemenin birim fiyatı üzerinden hesaplıyoruz; işleme maliyeti = (1~1,5) * malzeme maliyeti; elektrokaplama dekorasyon maliyeti genellikle parçaların net ağırlığına göre hesaplanır. Bir kilogram parçanın maliyeti ne kadar? Bir metrekare püskürtmenin maliyeti ne kadar? Örneğin, nikel kaplama 8~10/kg üzerinden hesaplanır, malzeme ücreti + işleme ücreti + sabit standart. Parçalar + yüzey dekorasyonu = maliyet, kar genellikle maliyet * (%15~20) olarak seçilebilir; vergi oranı = (maliyet + kar, yönetim ücreti) * 0,17. Bu tahminde bir not var: malzeme ücretine vergi dahil edilmemelidir.
Seri üretimde kalıp kullanımı gerektiğinde, fiyat teklifi genellikle kalıp fiyat teklifi ve parça fiyat teklifi olarak ikiye ayrılır. Kalıp kullanılıyorsa, parça işleme maliyeti nispeten düşük olabilir ve toplam kar, üretim hacmiyle garanti edilmelidir. Fabrikamızdaki hammadde maliyeti genellikle net malzeme maliyetinden malzeme kullanım oranının çıkarılmasıyla hesaplanır. Çünkü kesme işlemi sırasında kullanılamayan artan malzemelerle ilgili sorunlar yaşanacaktır.sac metal imalatıBunlardan bazıları şu anda kullanılabilir, ancak bazıları yalnızca hurda olarak satılabilir.
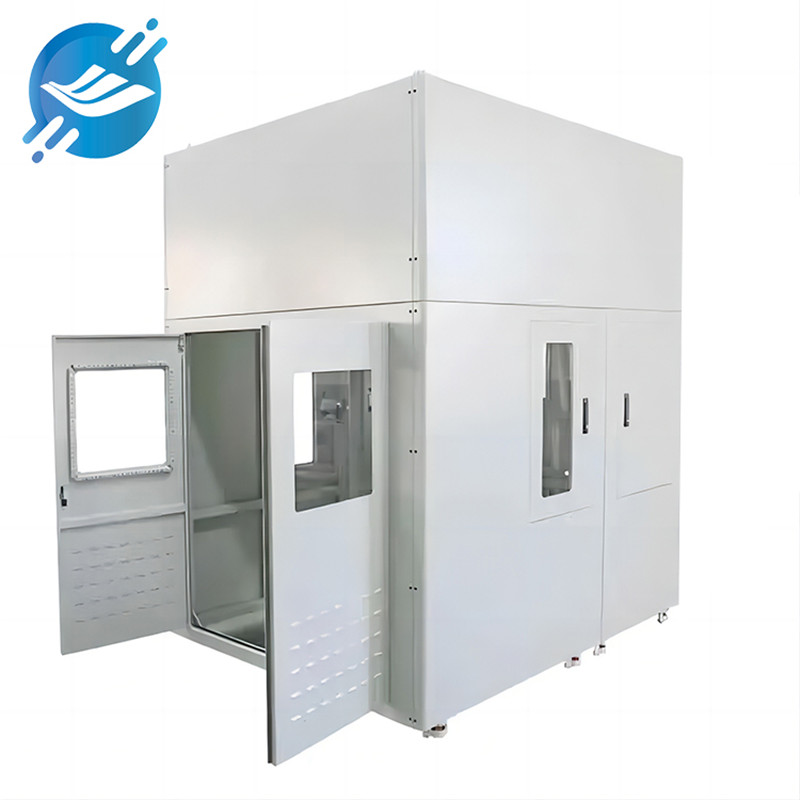
Sac metal imalatında, metal parçaların maliyet yapısı genel olarak aşağıdaki bölümlere ayrılır:
1. Malzeme maliyeti
Malzeme maliyeti, çizim gereksinimlerine göre net malzeme maliyetini ifade eder = malzeme hacmi * malzeme yoğunluğu * malzeme birim fiyatı.
2. Standart parça maliyeti
Çizimlerde belirtilen standart parçaların maliyetini ifade eder.
3. İşlem ücretleri
Ürünün işlenmesi için gereken her bir işlemin maliyetlerini ifade eder. Her bir işlemin bileşimi hakkında ayrıntılı bilgi için lütfen "Maliyet Muhasebesi Formatı" ve "Her İşlemin Maliyet Bileşimi Tablosu"na bakın. Ana işlem maliyet bileşenleri aşağıda açıklama için listelenmiştir.
1) CNC kesme
Maliyet bileşimi = ekipman amortismanı + işçilik maliyeti + yardımcı malzeme ve ekipman amortismanı:
Ekipman amortismanı 5 yıl üzerinden hesaplanır ve her yıl 12 ay, ayda 22 gün ve günde 8 saat olarak kaydedilir.
Örneğin: 2 milyon yuan değerindeki ekipman için, saatlik ekipman amortismanı = 200 * 10000 / 5 / 12 / 22 / 8 = 189,4 yuan/saat
İşçilik maliyeti:
Her bir CNC makinesinin çalıştırılması için 3 teknisyene ihtiyaç duyulmaktadır. Her teknisyenin ortalama aylık maaşı 1.800 yuan'dır. Ayda 22 gün, günde 8 saat çalışmaktadırlar; yani saatlik maliyet = 1.800 * 3 / 22 / 8 = 31 yuan/saattir. Yardımcı malzeme maliyeti: Ekipman çalışması için gerekli olan yağlayıcılar ve uçucu sıvılar gibi yardımcı üretim malzemelerinin maliyeti, her bir ekipman için aylık yaklaşık 1.000 yuan'dır. Ayda 22 gün ve günde 8 saat üzerinden hesaplandığında, saatlik maliyet = 1.000 / 22 / 8 = 5,68 yuan/saattir.
1) Bükme
Maliyet bileşimi = ekipman amortismanı + işçilik maliyeti + yardımcı malzeme ve ekipman amortismanı:
Ekipman amortismanı 5 yıl üzerinden hesaplanır ve her yıl 12 ay, ayda 22 gün ve günde 8 saat olarak kaydedilir.
Örneğin: 500.000 RMB değerindeki bir ekipman için, ekipman amortismanı dakika başına = 50*10000/5/12/22/8/60=0,79 yuan/dakika. Bir bükme işlemi genellikle 10 saniye ile 100 saniye arasında sürer, bu nedenle ekipman amortismanı bükme aleti başına = 0,13-1,3 yuan/bıçak olur. İşçilik maliyeti:
Her bir ekipmanın çalıştırılması için bir teknisyene ihtiyaç duyulmaktadır. Her teknisyenin ortalama aylık maaşı 1.800 yuan'dır. Ayda 22 gün, günde 8 saat çalışmaktadır; yani dakika başına maliyet 1.800/22/8/60=0,17 yuan/dakika ve ortalama dakika başına maliyet 1.800 yuan/ay'dır. 1-2 büküm yapabilmektedir, bu nedenle: büküm başına işçilik maliyeti = 0,08-0,17 yuan/bıçak maliyeti; yardımcı malzeme maliyeti:
Her bir bükme makinesi için aylık yardımcı malzeme maliyeti 600 yuan'dır. Ayda 22 gün ve günde 8 saat çalışma esasına göre, saatlik maliyet = 600/22/8/60 = 0,06 yuan/bıçak
1) Yüzey işlemi
Dışarıdan yaptırılan püskürtme maliyetleri, satın alma fiyatından (elektrokaplama, oksidasyon gibi) oluşur:
Püskürtme ücreti = toz malzeme ücreti + işçilik ücreti + yardımcı malzeme ücreti + ekipman amortismanı
Toz malzeme ücreti: Hesaplama yöntemi genellikle metrekare üzerinden yapılır. Her kilogram tozun fiyatı 25-60 yuan arasında değişmektedir (esas olarak müşteri taleplerine bağlıdır). Her kilogram toz genellikle 4-5 metrekare alanı boyayabilir. Toz malzeme ücreti = 6-15 yuan/metrekare
İşçilik maliyeti: İlaçlama hattında 15 kişi çalışıyor, her bir kişiye aylık 1200 yuan ödeniyor, ayda 22 gün, günde 8 saat çalışılıyor ve saatte 30 metrekare ilaçlama yapılabiliyor. İşçilik maliyeti = 15 * 1200 / 22 / 8 / 30 = 3,4 yuan/metrekare
Yardımcı malzeme ücreti: Esas olarak ön işlem sıvısının ve kürleme fırınında kullanılan yakıtın maliyetini ifade eder. Aylık 50.000 yuan'dır. Bu, ayda 22 gün, günde 8 saat ve saatte 30 metrekare püskürtme esasına dayanmaktadır.
Yardımcı malzeme ücreti = 9,47 yuan/metrekare
Ekipman amortismanı: Püskürtme hattına yapılan yatırım 1 milyon yuan olup, amortisman 5 yıl üzerinden hesaplanmaktadır. Her yıl Aralık ayında, ayda 22 gün, günde 8 saat çalışılmakta ve saatte 30 metrekare püskürtme yapılmaktadır. Ekipman amortisman maliyeti = 100*10000/5/12/22/8/30 = 3,16 yuan/metrekare. Toplam püskürtme maliyeti = 22-32 yuan/metrekare. Kısmi koruma püskürtmesi gerekiyorsa, maliyet daha yüksek olacaktır.
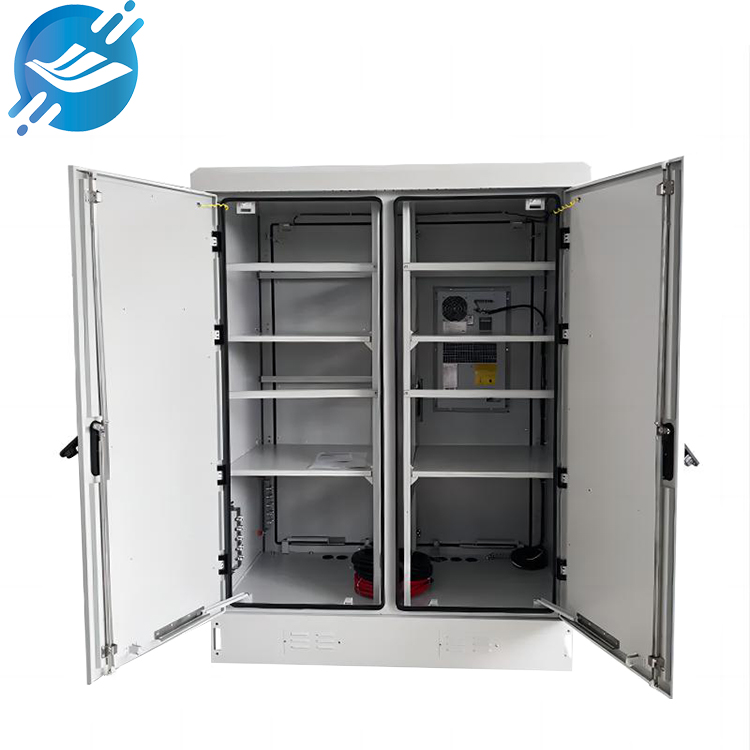
4.Paketleme ücreti
Ürüne bağlı olarak ambalaj gereksinimleri ve fiyatlar farklılık gösterir, genellikle metreküp başına 20-30 yuan civarındadır.
5. Ulaşım yönetimi ücretleri
Kargo ücretleri ürün fiyatına dahildir.
6. Yönetim giderleri
Yönetim giderleri iki kısımdan oluşur: fabrika kirası, su ve elektrik giderleri ile finansal giderler. Fabrika kirası, su ve elektrik giderleri:
Fabrikanın aylık su ve elektrik kirası 150.000 yuan, aylık üretim değeri ise 4 milyon yuan olarak hesaplanmıştır. Su ve elektrik kirasının üretim değerine oranı =15/400=%3,75'tir. Finansal giderler:
Alacak ve borç döngüleri arasındaki uyumsuzluk nedeniyle (malzemeleri nakit olarak satın alıyoruz ve müşteriler 60 gün içinde aylık ödemeler yapıyor), en az 3 ay süreyle fon tutmamız gerekiyor ve banka faiz oranı %1,25-1,5 arasında.
Dolayısıyla: yönetim giderleri toplam satış fiyatının yaklaşık %5'ini oluşturmalıdır.
7. Kar
Şirketin uzun vadeli gelişimini ve daha iyi müşteri hizmetlerini göz önünde bulundurarak, kar hedefimiz %10-15 arasındadır.
Yayın tarihi: 06.11.2023


