

Чыгымдарды эсепке алуубарак металл бөлүктөрүөзгөрүлмө жана конкреттүү чиймелерге жараша болот. Бул өзгөрүлбөс эреже эмес. Сиз ар кандай барак металл бөлүктөрүн иштетүү ыкмаларын түшүнүшүңүз керек. Жалпысынан алганда, продуктунун баасы = материалдык төлөм + иштетүү акысы + (беттик иштетүү акысы) + ар кандай салыктар + пайда. Эгерде барак металл калыптарды талап кылса, калып акысы кошулат.
Калып үчүн төлөм (металл барактарын өндүрүү ыкмасына жараша калыптоо үчүн талап кылынган станциялардын минималдуу санын эсептеп чыгыңыз, 1 станция = 1 калып комплекти)
1. Калыпта калыптын максатына жараша ар кандай материалдык беттик иштетүү ыкмалары тандалат: иштетүүчү машинанын өлчөмү, иштетүү саны, тактык талаптары ж.б.;
2. Материалдар (көрсөтүлгөн баага ылайык, анын атайын болот түрү экендигине жана аны импорттоо керек экендигине көңүл буруңуз);
3. Жүк ташуу (чоң барактуу металлды ташуу чыгымдары);
4. Салыктар;
5. 15~20% башкаруу жана сатуудан түшкөн пайда үчүн төлөм;
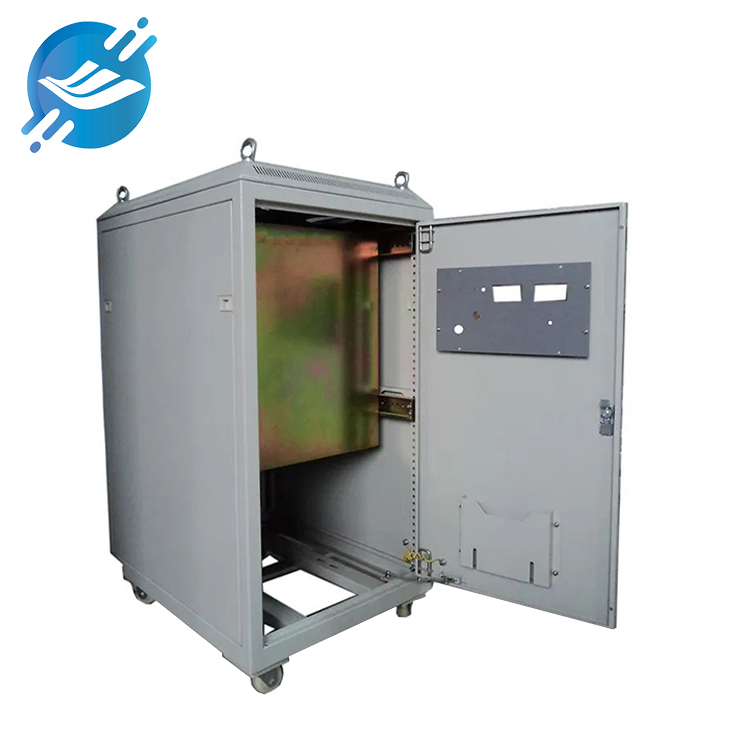
Кадимки барак металл тетиктерин иштетүүнүн жалпы баасы, адатта, = материалдык төлөм + иштетүү акысы + белгиленген стандарттуу тетиктер + беттик жасалгалоо + пайда, башкаруу акысы + салык ставкасы.
Калыптарды колдонбостон кичинекей партияларды иштетүүдө, биз, адатта, материалдын таза салмагын эсептейбиз * (1.2~1.3) = брутто салмак, ал эми материалдын баасын брутто салмагына * материалдын бирдик баасына негиздеп эсептейбиз; иштетүү баасы = (1~1.5) * материалдын баасы; жасалгалоо баасы электрокаптоо Жалпысынан алганда, алар тетиктердин таза салмагына негизделип эсептелет. Тетиктердин бир килограммы канча турат? Чачыратуунун бир чарчы метри канча турат? Мисалы, никель менен каптоо 8~10/кг, материалдын акысы + иштетүү акысы + белгиленген стандарттын негизинде эсептелет. Тетиктер + беттик жасалгалоо = чыгым, пайданы жалпысынан чыгым катары тандай алабыз * (15%~20%); салык ставкасы = (чыгым + пайда, башкаруу акысы) * 0.17. Бул эсептөө боюнча эскертүү бар: материалдын акысына салык кирбеши керек.
Массалык өндүрүш калыптарды колдонууну талап кылганда, баа жалпысынан калып бааларына жана тетиктердин бааларына бөлүнөт. Эгерде калыптар колдонулса, тетиктерди иштетүү баасы салыштырмалуу төмөн болушу мүмкүн жана жалпы пайда өндүрүш көлөмү менен кепилдениши керек. Биздин заводдогу чийки заттын баасы, адатта, таза материалдан материалды пайдалануу көрсөткүчүн алып салгандан кийин эсептелет. Анткени, бланктарды боёо процессинде колдонулбай турган калган материалдар менен көйгөйлөр болот.металл барактарды өндүрүүАлардын айрымдарын азыр колдонсо болот, бирок айрымдарын металл сыныктары катары гана сатууга болот.
Металл барактарын өндүрүү Металл тетиктеринин баасынын түзүмү жалпысынан төмөнкү бөлүктөргө бөлүнөт:
1. Материалдык чыгым
Материалдык баа чийме талаптарына ылайык материалдын таза баасын билдирет = материалдын көлөмү * материалдын тыгыздыгы * материалдын бирдигинин баасы.
2. Стандарттык тетиктердин баасы
Чиймелерде талап кылынган стандарттуу тетиктердин баасын билдирет.
3. Иштетүү үчүн төлөмдөр
Продукцияны иштетүү үчүн талап кылынган ар бир процесс үчүн талап кылынган иштетүү чыгымдарын билдирет. Ар бир процесстин курамы жөнүндө кененирээк маалымат алуу үчүн, "Чыгымдарды эсепке алуу форматын" жана "Ар бир процесстин чыгымдардын курамынын таблицасын" караңыз. Процесстин негизги чыгымдарынын компоненттери эми түшүндүрмө катары келтирилген.
1) CNC бланктоо
Анын наркынын курамы = жабдуулардын эскириши жана амортизациясы + эмгек акысынын наркы + көмөкчү материалдар жана жабдуулардын эскириши жана амортизациясы:
Жабдуулардын амортизациясы 5 жылдык мезгилге негизделип эсептелет жана ар бир жыл 12 ай, айына 22 күн жана күнүнө 8 саат катары жазылат.
Мисалы: 2 миллион юань жабдуулар үчүн, саатына жабдуулардын амортизациясы = 200*10000/5/12/22/8=189.4 юань/саат
Эмгек акысы:
Ар бир CNC иштетүү үчүн 3 техник талап кылынат. Ар бир техниктин орточо айлык акысы 1800 юаньды түзөт. Алар айына 22 күн, күнүнө 8 саат иштешет, башкача айтканда, сааттык чыгым = 1800 * 3/22/8 = 31 юань/саат. Көмөкчү материалдардын баасы: төмөнкүлөрдү билдирет. Жабдууларды иштетүү үчүн зарыл болгон майлоочу майлар жана учуучу суюктуктар сыяктуу көмөкчү өндүрүш материалдары ар бир жабдуулар үчүн айына болжол менен 1000 юань турат. Айына 22 күн жана күнүнө 8 сааттын негизинде, сааттык чыгым = 1000/22/8 = 5,68 юань/саат.
1) Ийилүү
Анын наркынын курамы = жабдуулардын эскириши жана амортизациясы + эмгек акысынын наркы + көмөкчү материалдар жана жабдуулардын эскириши жана амортизациясы:
Жабдуулардын амортизациясы 5 жылдык мезгилге негизделип эсептелет жана ар бир жыл 12 ай, айына 22 күн жана күнүнө 8 саат катары жазылат.
Мисалы: 500 000 юаньга бааланган жабдуулар үчүн, мүнөтүнө жабдуулардын амортизациясы = 50*10000/5/12/22/8/60=0.79 юань/мүнөт. Адатта, бир ийүүнү ийүү үчүн 10 секунддан 100 секундга чейин убакыт талап кылынат, ошондуктан жабдуулар ар бир ийүүчү курал үчүн амортизацияланат. =0.13-1.3 юань/бычак. Жумушчу күчү:
Ар бир жабдууну иштетүү үчүн бир техник талап кылынат. Ар бир техниктин орточо айлык акысы 1800 юаньды түзөт. Ал айына 22 күн, күнүнө 8 саат иштейт, башкача айтканда, мүнөтүнө 1800/22/8/60=0.17 юань/мүнөт, ал эми орточо мүнөтүнө 1800 юань/ай. Ал 1-2 ийилүүнү жасай алат, демек: бир ийилүүгө кеткен эмгек акысы = 0.08-0.17 юань/бычак, кошумча материалдардын баасы:
Ар бир ийүүчү станок үчүн кошумча материалдардын айлык баасы 600 юаньды түзөт. Айына 22 күн жана күнүнө 8 саат иштегендиктен, сааттык чыгым = 600/22/8/60=0.06 юань/бычак.
1) Беттик иштетүү
Аутсорсингге берилген чачыратуу чыгымдары сатып алуу баасынан (мисалы, гальваникалык каптоо, кычкылдандыруу) турат:
Чачыратуу акысы = порошок материалынын акысы + жумушчу күчү үчүн акы + көмөкчү материалдын акысы + жабдуулардын амортизациясы
Порошок материалынын баасы: Эсептөө ыкмасы, адатта, чарчы метрге негизделет. Порошоктун ар бир килограммынын баасы 25-60 юань аралыгында (негизинен кардарлардын талаптарына байланыштуу). Порошоктун ар бир килограммы, адатта, 4-5 чарчы метрге чачырата алат. Порошок материалынын баасы = чарчы метрге 6-15 юань
Жумушчу күчү: Чачыратуу линиясында 15 адам бар, ар бир адамдан айына 1200 юань, айына 22 күн, күнүнө 8 саат алынат жана саатына 30 чарчы метрге чача алат. Жумушчу күчү = 15 * 1200/22/8/30 = 3,4 юань/чарчы метр
Көмөкчү материалдын акысы: негизинен катуулаткыч меште колдонулган алдын ала тазалоочу суюктуктун жана күйүүчү майдын баасын билдирет. Ал айына 50 000 юанды түзөт. Ал айына 22 күн, күнүнө 8 саат жана саатына 30 чарчы метрге чачыратуу үчүн эсептелет.
Көмөкчү материалдардын баасы = 9,47 юань/квадрат метр
Жабдуулардын эскириши: Чачыратуу линиясына салынган инвестиция 1 миллионду түзөт жана эскирүү 5 жылга негизделген. Ар жылы декабрь айы, айына 22 күн, күнүнө 8 саат жана саатына 30 чарчы метрге чачыратма ...
4.Таңгактоо акысы
Продукцияга жараша, таңгактоо талаптары ар кандай жана баасы ар кандай, адатта 20-30 юань/куб метр.
5. Транспортту башкаруу үчүн төлөмдөр
Жеткирүү чыгымдары товардын баасына кошулуп эсептелет.
6. Башкаруу чыгымдары
Башкаруу чыгымдары эки бөлүктөн турат: заводдун ижара акысы, суу жана электр энергиясы жана каржылык чыгымдар. Заводдун ижара акысы, суу жана электр энергиясы:
Заводдун суу жана электр энергиясы үчүн ай сайын төлөнүүчү ижара акысы 150 000 юань, ал эми айлык өндүрүш көлөмү 4 миллион деп эсептелет. Заводдун суу жана электр энергиясы үчүн ижара акысынын өндүрүш көлөмүнө болгон катышы =15/400=3,75%. Каржылык чыгымдар:
Дебитордук жана төлөнүүчү карыз циклдеринин ортосундагы дал келбестиктен улам (биз материалдарды накталай сатып алабыз жана кардарлар ай сайын 60 күндүн ичинде эсептешүүлөрдү жүргүзүшөт), биз каражаттарды кеминде 3 ай бою кармап турушубуз керек, ал эми банктын пайыздык чени 1,25-1,5% түзөт.
Ошондуктан: административдик чыгымдар жалпы сатуу баасынын болжол менен 5% түзүшү керек.
7. Пайда
Компаниянын узак мөөнөттүү өнүгүүсүн жана кардарларды тейлөөнүн жакшыраак болушун эске алганда, биздин пайдабыз 10%-15% түзөт.
Жарыяланган убактысы: 2023-жылдын 6-ноябры


