

Шығындарды есепке алуметалл парақ бөлшектеріайнымалы және нақты сызбаларға байланысты. Бұл өзгермейтін ереже емес. Сіз әртүрлі қаңылтыр металл бөлшектерін өңдеу әдістерін түсінуіңіз керек. Жалпы алғанда, өнімнің бағасы = материалдық төлем + өңдеу төлемі + (беттік өңдеу төлемдері) + әртүрлі салықтар + пайда. Егер қаңылтыр металл қалыптарды қажет етсе, қалып төлемдері қосылады.
Қалыптау ақысы (қаңылтыр металл өндіру әдісіне сүйене отырып, қалыптау үшін қажетті ең аз станциялар санын есептеңіз, 1 станция = 1 қалып жиынтығы)
1. Қалыпта қалыптың мақсатына сәйкес әртүрлі материал бетін өңдеу әдістері таңдалады: өңдеу машинасының өлшемі, өңдеу мөлшері, дәлдік талаптары және т.б.;
2. Материалдар (көрсетілген бағаға сәйкес, оның арнайы болат түрі екеніне және оны импорттау қажет пе екеніне назар аударыңыз);
3. Жүк тасымалы (ірі қаңылтыр металл тасымалдау шығындары);
4. Салықтар;
5. 15~20% басқару және сату пайдасы үшін комиссия;
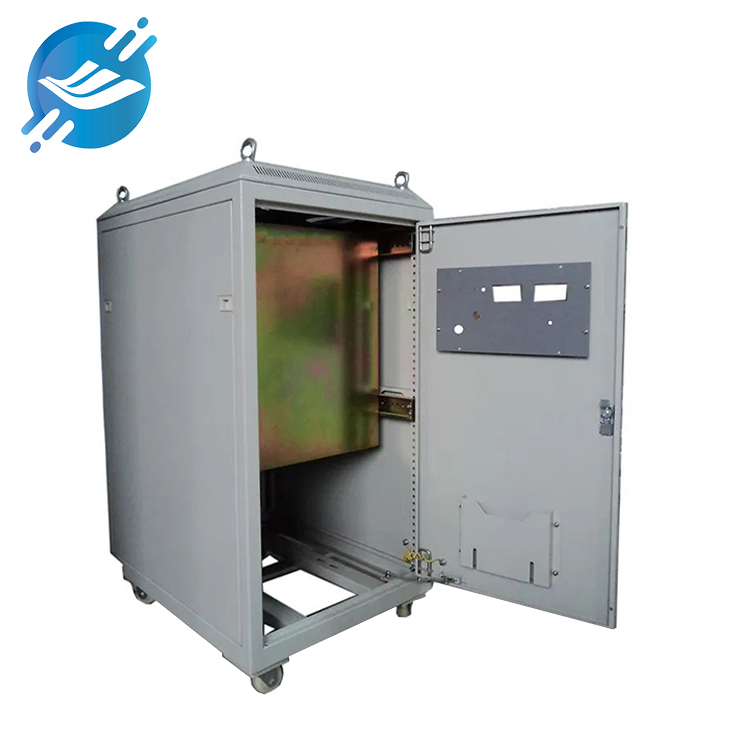
Кәдімгі металл парақ бөлшектерін өңдеудің жалпы бағасы әдетте = материалдық төлем + өңдеу төлемі + бекітілген стандартты бөлшектер + бетті безендіру + пайда, басқару төлемі + салық мөлшерлемесі.
Қалыптарды пайдаланбай шағын партияларды өңдеген кезде, біз әдетте материалдың таза салмағын есептейміз * (1,2~1,3) = жалпы салмақ, ал материалдың құнын жалпы салмақ * материалдың бірлік бағасына негіздеп есептейміз; өңдеу құны = (1~1,5) * материалдың құны; безендіру құны электрохимиялық қаптау Жалпы алғанда, олар бөлшектердің таза салмағына негізделіп есептеледі. Бір килограмм бөлшектер қанша тұрады? Бір шаршы метр бүрку қанша тұрады? Мысалы, никельмен қаптау 8~10/кг, материал ақысы + өңдеу ақысы + бекітілген стандарт негізінде есептеледі. Бөлшектер + бетті безендіру = құны, пайданы әдетте құны ретінде таңдауға болады * (15%~20%); салық мөлшерлемесі = (құны + пайда, басқару ақысы) * 0,17. Бұл бағалауға ескерту бар: материал ақысы салықты қамтымауы керек.
Жаппай өндіріс қалыптарды пайдалануды қажет еткенде, баға әдетте қалып бағалары мен бөлшектер бағаларына бөлінеді. Егер қалыптар қолданылса, бөлшектерді өңдеу құны салыстырмалы түрде төмен болуы мүмкін және жалпы пайда өндіріс көлемімен кепілдендірілген болуы керек. Біздің зауыттағы шикізат құны, әдетте, таза материалдан материалды пайдалану коэффициентін алып тастағанда болады. Себебі, бос қалдыру процесінде пайдалануға болмайтын қалған материалдармен проблемалар туындайды.металл парақ өндірісіОлардың кейбірін қазір пайдалануға болады, бірақ кейбірін тек қалдық ретінде сатуға болады.
Металл қаңылтыр өндірісі Металл бөлшектерінің құнының құрылымы әдетте келесі бөліктерге бөлінеді:
1. Материалдық шығындар
Материалдың құны сызба талаптарына сәйкес материалдың таза құнын білдіреді = материал көлемі * материал тығыздығы * материал бірлігінің бағасы.
2. Стандартты бөлшектердің құны
Сызбалар бойынша талап етілетін стандартты бөлшектердің құнын білдіреді.
3. Өңдеу ақысы
Өнімді өңдеу үшін қажетті әрбір процесс үшін қажетті өңдеу шығындарын білдіреді. Әрбір процестің құрамы туралы толық ақпарат алу үшін «Шығындарды есепке алу форматын» және «Әрбір процестің шығындар құрамының кестесін» қараңыз. Процесс құнының негізгі компоненттері енді түсіндірме ретінде келтірілген.
1) CNC тегістеу
Оның құнының құрамы = жабдықтың амортизациясы және тозуы + еңбек ақысы + қосалқы материалдар мен жабдықтардың амортизациясы:
Жабдықтың амортизациясы 5 жылға есептеледі және әр жыл 12 ай, айына 22 күн және күніне 8 сағат ретінде жазылады.
Мысалы: 2 миллион юань жабдық үшін сағатына жабдықтың амортизациясы = 200*10000/5/12/22/8=189,4 юань/сағ
Еңбек ақысы:
Әрбір CNC жұмыс істеу үшін 3 техник қажет. Әр техниктің орташа айлық жалақысы 1800 юаньды құрайды. Олар айына 22 күн, күніне 8 сағат жұмыс істейді, яғни сағаттық шығын = 1800*3/22/8=31 юань/сағ. Қосалқы материалдардың құны: дегеніміз: Жабдықты пайдалану үшін қажетті майлағыштар мен ұшпа сұйықтықтар сияқты қосалқы өндіріс материалдарының құны әрбір жабдық үшін айына шамамен 1000 юаньды құрайды. Айына 22 күн және күніне 8 сағатты есептегенде, сағаттық шығын = 1000/22/8 = сағатына 5,68 юань.
1) Иілу
Оның құнының құрамы = жабдықтың амортизациясы және тозуы + еңбек ақысы + қосалқы материалдар мен жабдықтардың амортизациясы:
Жабдықтың амортизациясы 5 жылға есептеледі және әр жыл 12 ай, айына 22 күн және күніне 8 сағат ретінде жазылады.
Мысалы: құны 500 000 юань болатын жабдық үшін минутына жабдықтың амортизациясы = 50*10000/5/12/22/8/60=0,79 юань/минут. Әдетте бір иілуді бүгу үшін 10 секундтан 100 секундқа дейін уақыт кетеді, сондықтан жабдық әрбір иілу құралына амортизацияланады. =0,13-1,3 юань/пышақ. Еңбек құны:
Әрбір жабдықты пайдалану үшін бір техник қажет. Әр техниктің орташа айлық жалақысы 1800 юаньды құрайды. Ол айына 22 күн, күніне 8 сағат жұмыс істейді, яғни минутына 1800/22/8/60=0,17 юань/минут, ал минутына орташа 1800 юань/ай. Ол 1-2 иілу жасай алады, яғни: иілу үшін жұмыс күші = 0,08-0,17 юань/пышақ қосалқы материалдардың құны:
Әрбір иілу машинасының қосалқы материалдарының айлық құны 600 юаньды құрайды. Айына 22 күн және күніне 8 сағат жұмыс істегенде, сағаттық шығын = 600/22/8/60=0,06 юань/пышақ.
1) Беттік өңдеу
Аутсорсингтік бүрку шығындары сатып алу бағасынан (мысалы, гальваникалық қаптау, тотығу) тұрады:
Бүрку ақысы = ұнтақ материалының ақысы + еңбек ақысы + қосалқы материалдың ақысы + жабдықтың амортизациясы
Ұнтақ материалының ақысы: Есептеу әдісі әдетте шаршы метрге негізделген. Ұнтақтың әр килограмының бағасы 25-60 юань аралығында (негізінен тұтынушы талаптарына байланысты). Ұнтақтың әр килограмы әдетте 4-5 шаршы метрге шашыра алады. Ұнтақ материалының ақысы = шаршы метріне 6-15 юань
Еңбек ақысы: Бүрку кезегінде 15 адам бар, әр адамнан айына 1200 юань, айына 22 күн, күніне 8 сағат алынады және сағатына 30 шаршы метрге бүркуге болады. Еңбек ақысы = 15 * 1200/22/8/30 = 3,4 юань/шаршы метр
Көмекші материалдың ақысы: негізінен қатайту пешінде қолданылатын алдын ала өңдеу сұйықтығы мен отынның құнын білдіреді. Ол айына 50 000 юаньды құрайды. Ол айына 22 күн, күніне 8 сағат және сағатына 30 шаршы метрге шашыратуға негізделген.
Көмекші материалдың ақысы = 9,47 юань/шаршы метр
Жабдықтың тозуы: Бүрку желісіне салынған инвестиция 1 миллионды құрайды, ал тозу 5 жылға негізделген. Жыл сайын желтоқсан айы, айына 22 күн, күніне 8 сағат, сағатына 30 шаршы метрге бүрку жасалады. Жабдықтың тозу құны = 100*10000/5/12/22/8/30 = 3,16 юань/шаршы метр. Бүркудің жалпы құны = 22-32 юань/шаршы метр. Егер ішінара қорғаныс бүрку қажет болса, құны жоғары болады.
4.Қаптау ақысы
Өнімге байланысты қаптама талаптары әртүрлі және бағасы да әртүрлі, әдетте 20-30 юань/текше метр.
5. Көлікті басқару алымдары
Жеткізу құны өнімге есептеледі.
6. Басқару шығындары
Басқару шығындары екі бөліктен тұрады: зауыт жалдау ақысы, су және электр энергиясы және қаржылық шығындар. Зауыт жалдау ақысы, су және электр энергиясы:
Су мен электр энергиясы үшін зауыт жалдау ақысы айына 150 000 юаньды құрайды, ал айлық өнім құны 4 миллион деп есептеледі. Су мен электр энергиясы үшін зауыт жалдау ақысы өнім құнына қатынасы =15/400=3,75%. Қаржылық шығындар:
Дебиторлық және төлем циклдерінің сәйкессіздігіне байланысты (біз материалдарды қолма-қол ақшамен сатып аламыз, ал тұтынушылар ай сайынғы есеп айырысуды 60 күн ішінде жасайды), біз қаражатты кем дегенде 3 ай бойы ұстап тұруымыз керек, ал банктік пайыздық мөлшерлеме 1,25-1,5% құрайды.
Сондықтан: әкімшілік шығындар жалпы сату бағасының шамамен 5%-ын құрауы керек.
7. Пайда
Компанияның ұзақ мерзімді дамуын және тұтынушыларға қызмет көрсету сапасын ескере отырып, біздің пайда көрсеткішіміз 10%-15% құрайды.
Жарияланған уақыты: 2023 жылғы 6 қараша


