

Die Kostenrechnung vonBlechteileDie Kosten variieren und hängen von den jeweiligen Zeichnungen ab. Es handelt sich nicht um eine feste Regel. Sie müssen die verschiedenen Bearbeitungsverfahren für Blechteile kennen. Im Allgemeinen setzt sich der Produktpreis wie folgt zusammen: Materialkosten + Bearbeitungskosten + (Kosten für die Oberflächenbehandlung) + Steuern + Gewinn. Falls für das Blech Formen benötigt werden, kommen die Formkosten hinzu.
Formkosten (Schätzung der Mindestanzahl an Stationen, die für die Formgebung auf Basis des Blechfertigungsverfahrens erforderlich sind, 1 Station = 1 Formensatz)
1. Bei der Form werden je nach Verwendungszweck der Form unterschiedliche Oberflächenbehandlungen des Materials ausgewählt: Größe der Bearbeitungsmaschine, Bearbeitungsmenge, Genauigkeitsanforderungen usw.;
2. Materialien (achten Sie anhand des angegebenen Preises darauf, ob es sich um eine spezielle Stahlsorte handelt und ob diese importiert werden muss);
3. Frachtkosten (Transportkosten für große Blechteile);
4. Steuern;
5. 15–20 % Management- und Verkaufsgewinngebühr;
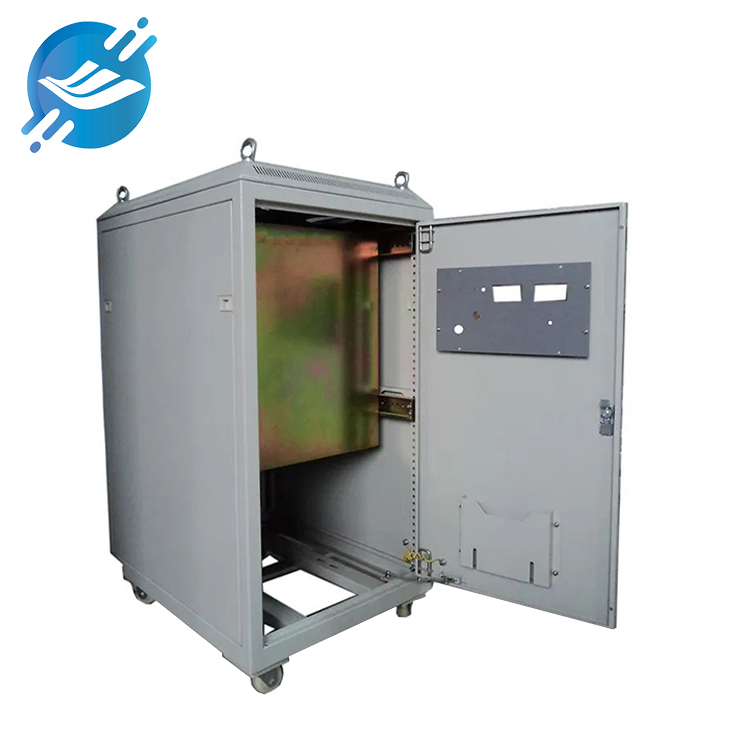
Der Gesamtpreis für die Bearbeitung gewöhnlicher Blechteile setzt sich im Allgemeinen wie folgt zusammen: Materialkosten + Bearbeitungskosten + feste Standardteile + Oberflächenveredelung + Gewinn, Verwaltungskosten + Steuersatz.
Bei der Verarbeitung kleiner Chargen ohne Formen berechnen wir üblicherweise das Nettogewicht des Materials multipliziert mit (1,2–1,3) = Bruttogewicht. Die Materialkosten berechnen sich aus dem Bruttogewicht multipliziert mit dem Stückpreis des Materials. Die Bearbeitungskosten entsprechen (1–1,5) multipliziert mit den Materialkosten. Die Kosten für die Oberflächenveredelung, z. B. durch Galvanisierung, werden in der Regel auf Basis des Nettogewichts der Teile berechnet. Was kostet ein Kilogramm Teile? Was kostet ein Quadratmeter Beschichtung? Beispielsweise wird die Vernickelung mit 8–10 €/kg berechnet (Materialkosten + Bearbeitungskosten + feste Kosten). Teile + Oberflächenveredelung = Kosten. Der Gewinn wird üblicherweise mit Kosten multipliziert mit (15–20 %) angesetzt. Der Steuersatz berechnet sich aus (Kosten + Gewinn + Bearbeitungsgebühr) * 0,17. Wichtig: Die Materialkosten enthalten keine Steuern.
Wenn für die Massenproduktion Formen benötigt werden, wird das Angebot in der Regel in Formen- und Teileangebote unterteilt. Bei Verwendung von Formen können die Teilebearbeitungskosten relativ niedrig sein, der Gesamtgewinn muss jedoch durch das Produktionsvolumen gewährleistet sein. Die Rohmaterialkosten in unserem Werk entsprechen in der Regel dem Nettomaterial abzüglich des Materialausnutzungsgrades. Da beim Stanzen Restmaterialien anfallen, die nicht verwendet werden können, …BlechverarbeitungEinige davon können jetzt noch verwendet werden, andere hingegen nur noch als Schrott verkauft werden.
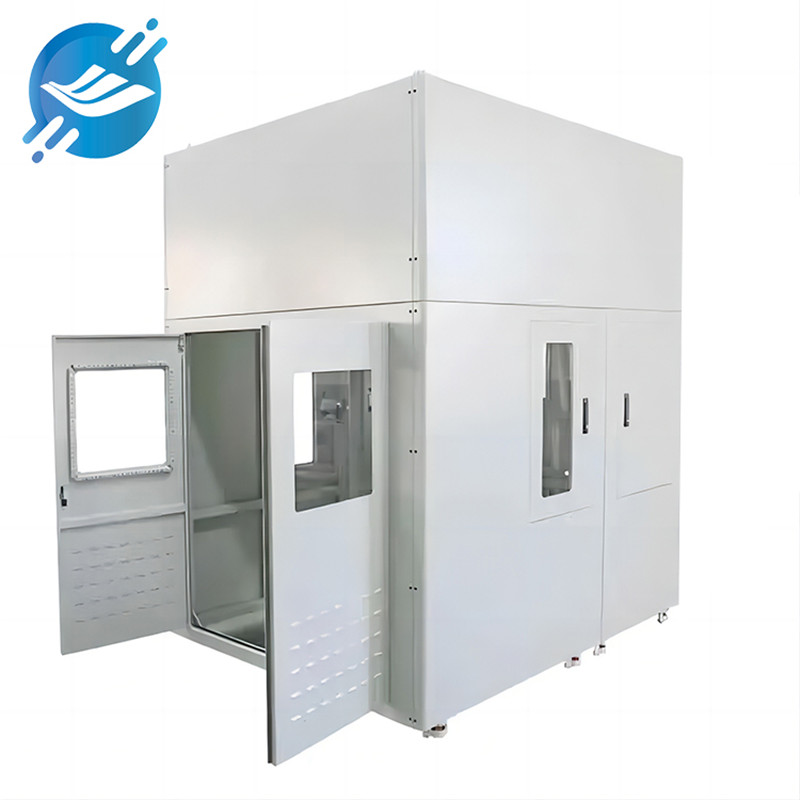
Blechbearbeitung Die Kostenstruktur von Metallteilen gliedert sich im Allgemeinen in folgende Teile:
1. Materialkosten
Die Materialkosten beziehen sich auf die Nettomaterialkosten gemäß den Zeichnungsanforderungen = Materialvolumen * Materialdichte * Materialstückpreis.
2. Kosten für Standardteile
Bezieht sich auf die Kosten der in den Zeichnungen benötigten Standardteile.
3. Bearbeitungsgebühren
Bezieht sich auf die Verarbeitungskosten für jeden einzelnen Prozessschritt zur Produktherstellung. Einzelheiten zur Zusammensetzung der einzelnen Prozesse finden Sie im „Kostenrechnungsformat“ und in der „Kostenzusammensetzungstabelle der einzelnen Prozesse“. Die wichtigsten Prozesskostenkomponenten sind nun zur Erläuterung aufgeführt.
1) CNC-Stanzen
Die Kostenzusammensetzung setzt sich zusammen aus: Abschreibung und Amortisation der Ausrüstung + Lohnkosten + Abschreibung und Amortisation von Hilfsmaterialien und Ausrüstung.
Die Abschreibung der Ausrüstung wird auf Basis von 5 Jahren berechnet, wobei jedes Jahr mit 12 Monaten, 22 Tagen pro Monat und 8 Stunden pro Tag erfasst wird.
Beispiel: Bei Ausrüstung im Wert von 2 Millionen Yuan beträgt die stündliche Abschreibung 200 * 10000 / 5 / 12 / 22 / 8 = 189,4 Yuan/Stunde.
Arbeitskosten:
Für den Betrieb jeder CNC-Maschine werden drei Techniker benötigt. Das durchschnittliche Monatsgehalt jedes Technikers beträgt 1.800 Yuan. Sie arbeiten 22 Tage im Monat, 8 Stunden am Tag, was einem Stundenlohn von 1.800 * 3 / 22 / 8 = 31 Yuan entspricht. Die Kosten für Hilfsmaterialien, wie z. B. Schmierstoffe und flüchtige Flüssigkeiten, die für den Betrieb der Maschinen benötigt werden, belaufen sich auf ca. 1.000 Yuan pro Monat und Maschine. Basierend auf 22 Arbeitstagen pro Monat und 8 Stunden pro Tag ergibt sich ein Stundenlohn von 1.000 / 22 / 8 = 5,68 Yuan.
1) Biegen
Die Kostenzusammensetzung setzt sich zusammen aus: Abschreibung und Amortisation der Ausrüstung + Lohnkosten + Abschreibung und Amortisation von Hilfsmaterialien und Ausrüstung.
Die Abschreibung der Ausrüstung wird auf Basis von 5 Jahren berechnet, wobei jedes Jahr mit 12 Monaten, 22 Tagen pro Monat und 8 Stunden pro Tag erfasst wird.
Beispiel: Bei einer Anlage im Wert von 500.000 RMB beträgt die Abschreibung pro Minute 50 * 10000 / 5 / 12 / 22 / 8 / 60 = 0,79 Yuan/Minute. Das Biegen eines Materials dauert üblicherweise 10 bis 100 Sekunden, daher beträgt die Abschreibung pro Biegewerkzeug 0,13–1,3 Yuan/Messer. Arbeitskosten:
Jedes Gerät benötigt einen Techniker zur Bedienung. Das durchschnittliche Monatsgehalt eines Technikers beträgt 1.800 Yuan. Er arbeitet 22 Tage im Monat, 8 Stunden am Tag, d. h. die Kosten pro Minute betragen 1.800 / 22 / 8 / 60 = 0,17 Yuan/Minute, und die durchschnittlichen Kosten pro Minute betragen 1.800 Yuan/Monat. Es können 1-2 Biegungen durchgeführt werden, daher: Arbeitskosten pro Biegung = 0,08-0,17 Yuan/Messer. Kosten für Hilfsmaterialien:
Die monatlichen Kosten für Hilfsmaterialien pro Biegemaschine betragen 600 Yuan. Bei 22 Tagen pro Monat und 8 Stunden pro Tag ergeben sich stündliche Kosten von 600/22/8/60 = 0,06 Yuan/Messer.
1) Oberflächenbehandlung
Die Kosten für ausgelagerte Spritzverfahren setzen sich aus dem Einkaufspreis (z. B. für Galvanisierung, Oxidation) zusammen:
Sprühgebühr = Pulvermaterialkosten + Arbeitskosten + Hilfsmaterialkosten + Geräteabschreibung
Pulvermaterialkosten: Die Berechnung erfolgt in der Regel pro Quadratmeter. Der Preis pro Kilogramm Pulver liegt zwischen 25 und 60 Yuan (abhängig von den Kundenwünschen). Mit einem Kilogramm Pulver lassen sich üblicherweise 4–5 Quadratmeter besprühen. Pulvermaterialkosten = 6–15 Yuan/m²
Arbeitskosten: Die Sprühlinie besteht aus 15 Personen. Jede Person zahlt 1.200 Yuan pro Monat, arbeitet 22 Tage im Monat, 8 Stunden täglich und kann 30 Quadratmeter pro Stunde besprühen. Die Arbeitskosten betragen somit 15 * 1.200 / 22 / 8 / 30 = 3,4 Yuan pro Quadratmeter.
Die Gebühr für Hilfsmaterialien umfasst hauptsächlich die Kosten für die Vorbehandlungsflüssigkeit und den Brennstoff für den Härteofen. Sie beträgt 50.000 Yuan pro Monat. Die Berechnung basiert auf 22 Tagen pro Monat, 8 Stunden pro Tag und einer Sprühleistung von 30 Quadratmetern pro Stunde.
Gebühr für Hilfsmaterialien = 9,47 Yuan/Quadratmeter
Anlagenabschreibung: Die Investition in die Sprühanlage beträgt 1 Million Yuan, die Abschreibung erfolgt über 5 Jahre. Die Anlage wird jährlich im Dezember betrieben, 22 Tage im Monat, 8 Stunden täglich, und besprüht 30 Quadratmeter pro Stunde. Die Anlagenabschreibungskosten betragen 100 * 10.000 / 5 / 12 / 22 / 8 / 30 = 3,16 Yuan/Quadratmeter. Die gesamten Sprühkosten belaufen sich auf 22–32 Yuan/Quadratmeter. Bei partieller Schutzbehandlung steigen die Kosten.
4.Verpackungsgebühr
Je nach Produkt variieren die Verpackungsanforderungen und der Preis, im Allgemeinen liegt er bei 20-30 Yuan/Kubikmeter.
5. Transportmanagementgebühren
Die Versandkosten sind im Produktpreis enthalten.
6. Verwaltungskosten
Die Verwaltungskosten setzen sich aus zwei Teilen zusammen: Fabrikmiete, Wasser- und Stromkosten sowie Finanzkosten. Fabrikmiete, Wasser- und Stromkosten:
Die monatlichen Fabrikkosten für Wasser und Strom betragen 150.000 Yuan, der monatliche Produktionswert wird auf 4 Millionen geschätzt. Der Anteil der Fabrikkosten für Wasser und Strom am Produktionswert beträgt 15/400 = 3,75 %. Finanzielle Aufwendungen:
Aufgrund der Diskrepanz zwischen Forderungs- und Verbindlichkeitszyklus (wir kaufen Materialien in bar und die Kunden leisten monatliche Zahlungen innerhalb von 60 Tagen), müssen wir die Gelder für mindestens 3 Monate binden, und der Bankzinssatz beträgt 1,25-1,5%.
Daher sollten die Verwaltungskosten etwa 5 % des Gesamtverkaufspreises ausmachen.
7. Gewinn
Unter Berücksichtigung der langfristigen Entwicklung des Unternehmens und eines besseren Kundenservice liegt unsere Gewinnmarge bei 10-15%.
Veröffentlichungsdatum: 06.11.2023


